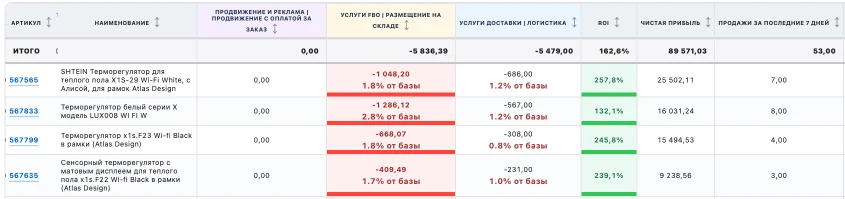
Что показывает ABC-анализ
Метод сортирует товары от самого большого вклада к самому маленькому и считает накопительный итог. В группу A попадают позиции, которые вместе дают основную часть результата. B — следующий слой. C — длинный хвост с небольшим вкладом.
Приведённый ниже расчёт — самостоятельная методика для таблицы продавца, а не описание внутреннего алгоритма Ozon. Справочная информация об аналитике площадки опубликована в Базе знаний Ozon.
Какие данные нужны для ABC-анализа Ozon
Подготовьте таблицу: артикул или SKU, выручка и прибыль за один и тот же период. Одна строка должна соответствовать одному товару: если он встречается в нескольких операциях, сначала объедините значения.
- Возьмите завершённый период и учтите возвраты. Не смешивайте сумму заказов с фактическим финансовым результатом.
- Для анализа по прибыли вычтите расходы и себестоимость. Если часть затрат не учтена, укажите это в названии показателя.
- SKU без себестоимости или других необходимых данных пометьте «нет данных», а не заменяйте пропуск нулевой прибылью.
- Убыточные и нулевые товары вынесите в отдельный список. Доли групп A/B/C в примере считаются только от положительной прибыли.
Не знаете, как собрать исходный результат? Сначала разберите расчёт прибыли по SKU and сверку начислений Ozon. В демо Cifroz можно посмотреть таблицу товаров без регистрации; это пример отчёта, а не автоматическая ABC-классификация.
По прибыли или по выручке?
| Metric | Что покажет | Когда полезен |
|---|---|---|
| Profit | Какие SKU создают деньги после расходов | Главный управленческий разрез |
| Revenue | Какие SKU создают оборот | План продаж и нагрузка |
| Quantity | Какие SKU продаются чаще | Поставки и упаковка |
| Вложенный капитал | Где заморожены деньги | Закупки и остатки |
Товар может быть A по выручке и C по прибыли. Это сигнал проверить убыточность SKU, цену и расходы.
Как сделать ABC-анализ: пять шагов
- 1Выберите период.
Для регулярного ассортимента удобно начать с полного месяца или квартала.
- 2Посчитайте показатель по SKU.
Например, прибыль после комиссии, логистики, рекламы и себестоимости.
- 3Отсортируйте по убыванию.
Наверху окажутся товары с самым большим вкладом.
- 4Посчитайте накопительную долю.
Доля SKU = результат SKU ÷ общая положительная прибыль × 100%. Накопительная доля — сумма долей от первой строки до текущей.
- 5Назначьте группы.
Например: A — до 80%, B — от 80% до 95%, C — остаток.
Пример ABC-анализа по прибыли
Пять товаров дали 100 000 ₽ прибыли: 50 000, 25 000, 15 000, 7 000 и 3 000 ₽.
| SKU | Profit | Накопительная доля | Group |
|---|---|---|---|
| 1 | 50 000 ₽ | 50% | A |
| 2 | 25 000 ₽ | 75% | A |
| 3 | 15 000 ₽ | 90% | B |
| 4 | 7 000 ₽ | 97% | C |
| 5 | 3 000 ₽ | 100% | C |
Два товара группы A формируют 75% прибыли. Их отсутствие на складе особенно опасно. Но это не значит, что остальные нужно автоматически выключить.
ABC-анализ Ozon в Excel: ячейки и формулы
Ниже — воспроизводимый учебный расчёт, а не данные действующего магазина. Он использует положительную прибыль по SKU за один и тот же период. Нулевые и убыточные позиции сначала вынесите на отдельный лист — их разберём ниже.
1. Подготовьте исходные данные
Одна строка должна соответствовать одному SKU. Объедините повторяющиеся строки артикула и посчитайте результат с одинаковым набором расходов: выручка за вычетом возвратов, себестоимость проданного, комиссии, логистика, реклама и остальные затраты выбранного периода. Если внешние расходы или налоги не учтены, подпишите показатель «прибыль до внешних расходов и налогов», а не «чистая прибыль».
В ячейки A1:E1 внесите заголовки: SKU, Прибыль, Доля, Накопительная доля, Группа. В A2:A6 запишите SKU-1…SKU-5, в B2:B6 — числа 50000, 25000, 15000, 7000, 3000. Знак ₽ задайте форматированием ячеек, не вводите его как текст.
2. Отсортируйте и протяните формулы
Выделите всю таблицу и отсортируйте по столбцу B от большего к меньшему. При равной прибыли используйте SKU как второй ключ сортировки. Это сохранит воспроизводимый порядок. Затем введите три формулы и протяните их до строки 6:
- C2 — доля товара в положительной прибыли
=B2/СУММ($B$2:$B$6)- D2 — доля всех товаров от первой строки до текущей
=СУММ($B$2:B2)/СУММ($B$2:$B$6)- E2 — группа по накопительной доле
=ЕСЛИ(ИЛИ(СТРОКА()=2;D2<=80%);"A";ЕСЛИ(D2<=95%;"B";"C"))
Для C и D выберите процентный формат. Если товаров больше пяти, замените $B$6 на последнюю строку списка положительных значений. Знаки $ фиксируют границы общей суммы при копировании формулы.
Формулы для Excel с английскими именами функций
Разделитель аргументов зависит от региональных настроек. Для варианта с запятыми:
- C2
=B2/SUM($B$2:$B$6)- D2
=SUM($B$2:B2)/SUM($B$2:$B$6)- E2
=IF(OR(ROW()=2,D2<=80%),"A",IF(D2<=95%,"B","C"))
3. Проверьте результат и правило границ
Сумма прибыли в примере — 100 000 ₽, сумма долей — 100%. Накопительные доли: 50%, 75%, 90%, 97%, 100%. Группы: A, A, B, C, C.
Здесь группу определяет накопительная доля после добавления строки: до 80% включительно — A, до 95% включительно — B, выше — C. Есть явное исключение: первый, самый прибыльный товар всегда A, даже если один даёт более 80%. Например, для 90 000, 5 000 и 5 000 ₽ результат будет A, B, C.
Поэтому группа A не обязана давать ровно 80%: в исходном примере она даёт 75%. Если у двух SKU одинаковая прибыль на границе, формула может отнести их к разным группам. Буква не означает различия в их экономике. Можно относить равные значения в одну группу, но тогда нужно отдельно зафиксировать это правило и пересчитать границы; приведённая формула так не делает.
Как учитывать убытки, нулевую прибыль и новые товары
Отрицательные значения ломают обычный расчёт накопительных долей. Если к пяти прибыльным товарам добавить SKU с убытком 10 000 ₽, общий результат станет 90 000 ₽. Деление положительных 100 000 ₽ на 90 000 ₽ даст 111,1% — это уже не подходящая база для порогов 80/95.
- Положительная прибыль: ABC рассчитывается отдельно, в примере от 100 000 ₽.
- Убыток: отдельный список с суммой −10 000 ₽ и проверкой причин; не прячьте его в группе C.
- Ноль: отдельная отметка «нулевой результат». Проверьте, были ли продажи и все ли расходы загружены.
- Нет положительных значений: обычный ABC по прибыли не строится. Начните с причин убытка и полноты данных; не подменяйте деление на ноль нулевыми долями.
Итог кабинета при этом остаётся 100 000 − 10 000 = 90 000 ₽. Список убытков исключён только из базы ABC, но не из финансового результата.
Новый товар с несколькими днями продаж нельзя сравнивать с давно продающимся SKU без отметки о сроке присутствия. Сезонные позиции сравнивайте с сопоставимым сезоном, а по товарам с отсутствием остатков отдельно проверьте упущенные продажи. Низкая группа может отражать отсутствие товара, а не слабый спрос.
Перед закупкой сопоставьте группу с оборачиваемостью and стабильностью спроса. Большая прибыль за месяц сама по себе не означает, что товару нужна большая следующая поставка.
Что делать с каждой группой
| Group | Приоритет | Действия |
|---|---|---|
| A | Защитить результат | Не допускать отсутствия, контролировать цену, рекламу и конверсию |
| B | Искать рост | Проверять карточку, остатки и сценарии продвижения |
| C | Разобрать причины | Отделить новые и сезонные SKU от неликвида и убыточных позиций |
Повторяйте анализ по одинаковой методике. Переход товара между группами важнее одной буквы: он показывает, как изменился вклад SKU после изменения цены, рекламы или поставки. Чтобы дополнить вклад товара оценкой стабильности спроса, совместите ABC с XYZ-анализом товаров Ozon.
Look at your expenses and profits in one report.
Open the demo first: registration and API keys are not required. For your report, connect the Ozon store with read rights and fill the cost of goods. Taxes and external business costs are considered separately.
Frequently asked questions
Что такое ABC-анализ?
Это распределение товаров по их вкладу в выбранный показатель: прибыль, выручку, количество продаж или капитал.
Как сделать ABC-анализ товаров на Ozon?
Выберите период и показатель, отсортируйте SKU по убыванию, посчитайте накопительную долю и назначьте группы A, B и C по зафиксированным границам.
Какой показатель выбрать?
Для управления деньгами начните с прибыли, затем сравните результат с выручкой и запасами.
Какие границы использовать?
Часто используют A до 70–80%, B — следующие 15–20%, C — остаток. Это настройка, а не обязательный стандарт.
Нужно ли убирать группу C?
Нет. Сначала отделите новые, сезонные и дополняющие товары от неликвида и убыточных SKU.